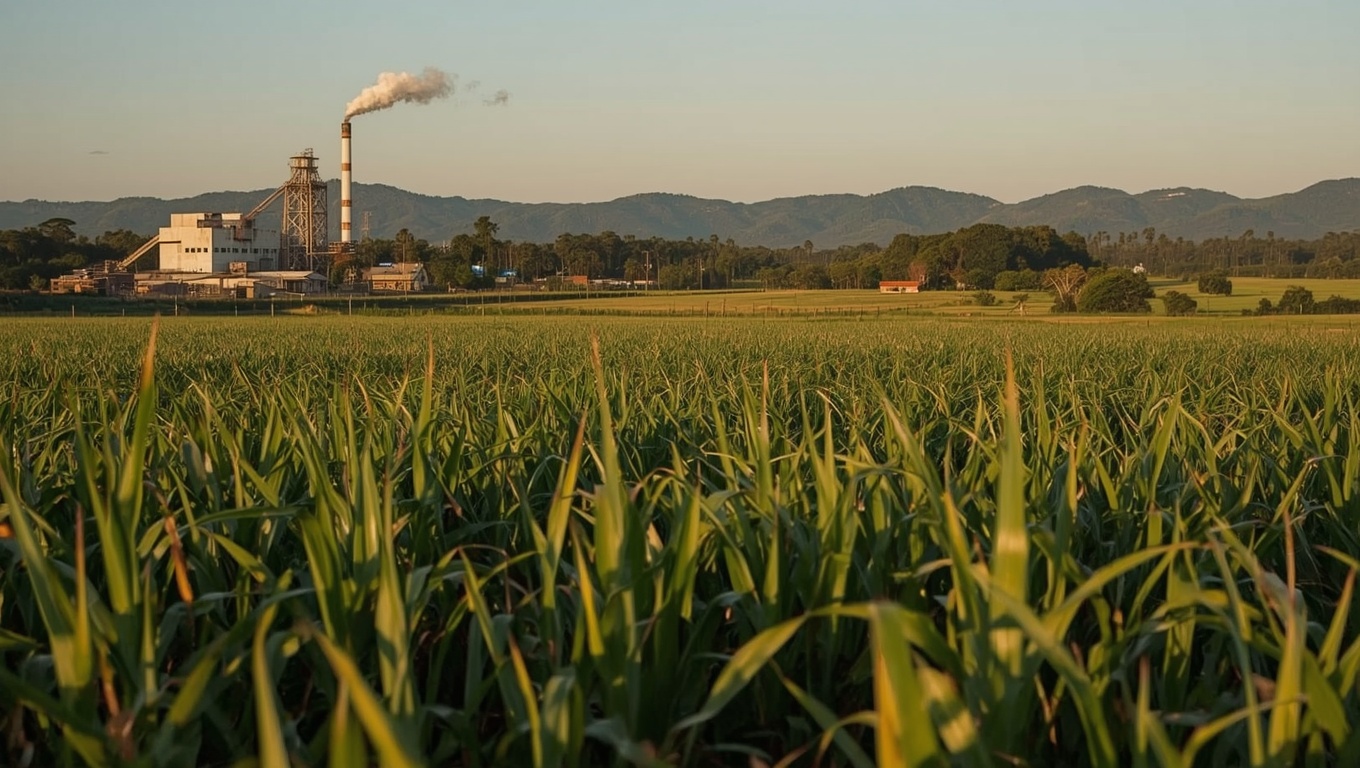
O setor sucroenergético da Zona da Mata de Pernambuco entra em setembro de 2026 sob tensão. A Associação dos Fornecedores de Cana de Pernambuco (AFCP) definiu o dia 14 de setembro como prazo-limite para os produtores paralisarem o fornecimento de cana-de-açúcar às usinas caso as negociações sobre o preço da tonelada não avancem. Antes disso, está marcada para 9 de setembro uma reunião entre canavieiros e usineiros na sede da AFCP para buscar uma saída negociada.
A conta que não fecha
O argumento dos fornecedores é de que a atividade está no vermelho. Segundo a AFCP, o produtor de cana em Pernambuco registra atualmente um déficit de R$ 75,73 por tonelada plantada. A associação parte de um preço pago em torno de R$ 139,27 por tonelada e de um custo de produção estimado em R$ 215 por tonelada na safra 2025/2026. Esse custo, afirmam, foi levantado tecnicamente pela Confederação da Agricultura e Pecuária do Brasil (CNA) em parceria com o Serviço Nacional de Aprendizagem Rural (Senar) e o Centro de Estudos Avançados em Economia Aplicada (Cepea-Esalq/USP).
A reivindicação central é feita dentro do Consecana-PE (Conselho dos Produtores de Cana-de-Açúcar, Açúcar e Álcool do Estado de Pernambuco), fórum paritário onde produtores rurais e indústrias negociam o preço de referência da matéria-prima. O conselho tem reunião decisiva marcada justamente para 14 de setembro — a mesma data do ultimato dos fornecedores.
Preço da cana em movimento
Os números do próprio Consecana mostram alguma recuperação. A primeira estimativa do valor referencial do ATR (Açúcar Total Recuperável) para a semana de referência de setembro de 2026 ficou em R$ 1,2115, o que aponta para cerca de R$ 144,18 por tonelada de cana padrão — alta de aproximadamente 3,93% em relação a agosto, quando o valor estava em torno de R$ 139,27. Agentes de mercado ouvidos pela imprensa especializada avaliam que o ATR em Pernambuco pode chegar a R$ 170 por tonelada ao longo da safra 2026/2027, à medida que as usinas fecharem mais contratos de exportação de açúcar e se beneficiarem da valorização da commodity observada em agosto. Para os fornecedores, porém, mesmo essa perspectiva de alta ainda ficaria abaixo do custo apurado.
Os produtores já vinham se mobilizando: houve reunião da categoria no início de setembro e protestos anteriores, em abril de 2026, quando canavieiros pernambucanos foram às ruas pedir apoio para a compra de fertilizantes. Em rodadas de negociação recentes no Consecana-PE, segundo o portal Cana Online, AFCP e Sindicape (sindicato dos plantadores) obtiveram a inclusão do açúcar refinado e da cota europeia na fórmula de cálculo do preço, além de um bônus adicional para parte dos produtores — avanços que, na avaliação da associação, ainda não resolvem o desequilíbrio da safra atual.
O que explica a crise
O aperto tem causas que se somam. A recuperação da oferta mundial de açúcar em 2025 derrubou os preços internacionais; o Nordeste perdeu, ao longo dos anos, o acesso preferencial a mercados como a cota dos Estados Unidos; e os custos de insumos, mão de obra e logística subiram mais rápido que a receita. Na safra 2025/2026, o clima também atrapalhou: estiagem no início do desenvolvimento da cana e chuva em excesso na colheita reduziram volume e qualidade da matéria-prima.
Paralelo com a Paraíba
A Paraíba enfrenta a mesma pressão. Segundo o Sindicato da Indústria de Fabricação do Álcool no Estado da Paraíba (Sindalcool-PB), a moagem de cana caiu cerca de 7% e a produção de açúcar recuou perto de 24% na safra 2025/2026, levando as usinas a reforçar a produção de etanol anidro, que tem demanda garantida pela mistura obrigatória na gasolina. O governo paraibano editou o Decreto 47.764/2025, com incentivo de ICMS para o etanol anidro, na tentativa de manter a competitividade do setor. No conjunto do Nordeste, a redução estimada de produção de açúcar na safra 2025/2026 foi de 500 mil a 600 mil toneladas.
Impacto para empresas e consumidores
Uma paralisação, se acontecer, atinge primeiro as próprias usinas, que dependem do fornecimento externo de cana para completar a moagem — parte relevante da matéria-prima processada na Zona da Mata vem de fornecedores, e não de canaviais próprios. Sem cana suficiente, cai a produção de açúcar e de etanol, com reflexo em faturamento, contratos de exportação e arrecadação de ICMS dos dois estados.
Para o emprego, o setor sucroenergético é um dos maiores empregadores rurais da Mata pernambucana e paraibana, com forte peso da agricultura familiar entre os fornecedores. Uma safra no vermelho tende a reduzir área plantada, investimento em trato de soqueira e contratação de safristas nos próximos ciclos. Para o consumidor, o efeito é mais indireto: menos etanol produzido regionalmente pode significar mais dependência de combustível vindo do Centro-Sul, e a saúde financeira do setor influencia a oferta futura de açúcar e de energia de biomassa (bagaço) no Nordeste. É uma inferência de cadeia, não um efeito imediato no preço de gôndola.
Perspectivas
As reuniões de 9 e 14 de setembro são o ponto de virada. Um acordo no Consecana-PE que aproxime o preço pago do custo apurado — via ATR mais alto, bônus ou mudança de fórmula — pode desarmar a paralisação. Sem acordo, o risco é de conflito no meio da safra, com prejuízo para os dois lados. No médio prazo, a sobrevivência da cana no Nordeste oriental passa por ganho de produtividade no campo, diversificação das usinas para etanol e cogeração de energia, e por uma política de preços que reconheça o custo mais alto de produzir cana em terreno acidentado e com menos escala do que no Centro-Sul.
Fontes: Portal do Agronegócio e Visão Agro (“Produção de açúcar na Paraíba cai 24% na safra 2025/2026 e usinas reforçam produção de etanol”); Sindalcool-PB.