O crédito imobiliário na Paraíba atingiu um saldo recorde de R$ 24,05 bilhões em julho de 2026, segundo dados do Banco Central divulgados em reportagem publicada em 15 de setembro de 2026. O valor representa alta de 16% em 12 meses frente aos R$ 20,73 bilhões registrados em julho de 2025.
Inadimplência no menor nível da história
Além do crescimento do saldo, o dado que mais chama atenção é a taxa de inadimplência, que caiu para 1,09% — o menor patamar já registrado no crédito imobiliário paraibano. Um índice de inadimplência tão baixo indica que os financiamentos concedidos no estado vêm sendo pagos com regularidade, um sinal de saúde financeira tanto para os bancos quanto para as famílias e investidores que tomaram esse crédito.
Crédito de longo prazo como estratégia de relacionamento
Um especialista do Sicredi ouvido na reportagem destacou que o crédito imobiliário é uma “operação de longo prazo com potencial de gerar relacionamento duradouro” entre instituição financeira e cliente — o que explica por que cooperativas de crédito e bancos vêm expandindo agressivamente esse tipo de produto. A instituição, inclusive, planeja multiplicar sua carteira de crédito imobiliário por mais de dez vezes até 2029.
O mercado sob a ótica de quem vende
Pedro Farias, gestor comercial da MRV na Paraíba, descreveu a continuidade dos investimentos no estado como parte de um “movimento de inclusão e transformação urbana” — uma leitura que reforça o papel do crédito imobiliário como ferramenta de acesso à moradia para famílias que antes não tinham capacidade de financiamento. Já o especialista identificado como Figueiredo abordou o financiamento também como estratégia patrimonial, já que recorrer a crédito para comprar um imóvel permite ao comprador “preservar parte da liquidez financeira” em vez de imobilizar todo o capital de uma só vez.
Um mercado com produtos de investimento em alta
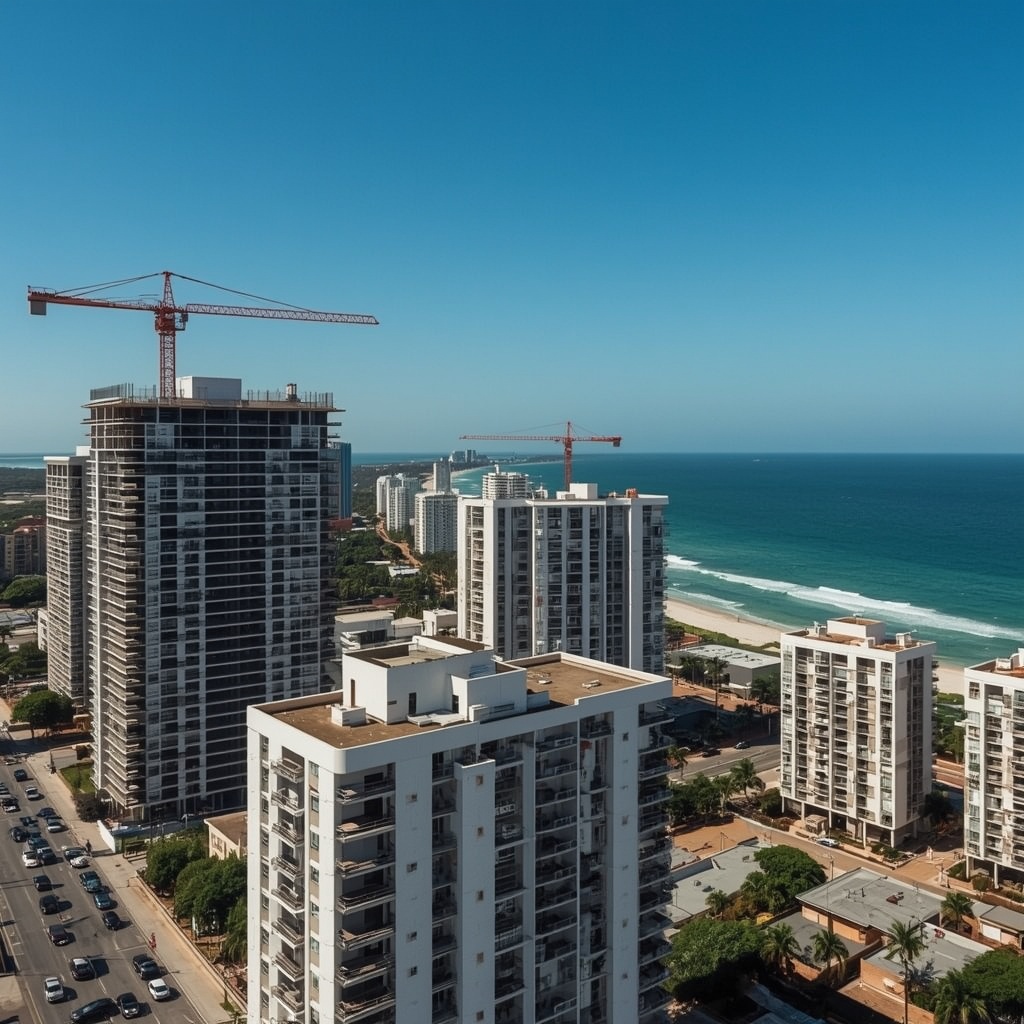
Diferentemente de outros estados, o mercado imobiliário paraibano tem se mostrado especialmente voltado a produtos de investimento para diárias de locação de curta temporada — um reflexo direto do apelo turístico da capital e do litoral do estado, que atrai tanto compradores locais quanto investidores de fora buscando rentabilizar imóveis via aluguel por temporada.
Por que isso importa para quem compra ou vende imóveis
Uma inadimplência historicamente baixa combinada com crescimento de 16% no saldo de crédito sinaliza que bancos e cooperativas devem continuar dispostos a expandir a oferta de financiamento imobiliário na Paraíba, potencialmente com condições mais competitivas diante da baixa inadimplência. Para construtoras e imobiliárias, isso significa uma base de compradores mais sólida e menos sujeita a distratos por inadimplência do financiamento.
Relação com o Brasil
O comportamento do crédito imobiliário paraibano acompanha uma tendência mais ampla de aquecimento do setor no Nordeste, região que registrou alta de 24,6% nos lançamentos residenciais no primeiro semestre de 2026, com o programa Minha Casa, Minha Vida respondendo por parcela relevante desse avanço em vários estados da região.
Relação com Pernambuco
Embora o dado divulgado seja específico da Paraíba, Pernambuco também vem registrando expansão no mercado imobiliário em 2026, com Recife concentrando parte relevante dos lançamentos do Nordeste e movimentando bilhões de reais em vendas, sobretudo em empreendimentos ligados ao Minha Casa, Minha Vida na Região Metropolitana do Recife — um contraponto ao perfil mais voltado a locação de temporada observado na Paraíba.
Perspectivas
Se a combinação de crédito em expansão e inadimplência em queda se mantiver, a tendência é que o mercado imobiliário paraibano continue atraindo tanto famílias em busca de moradia própria quanto investidores voltados à locação de temporada, consolidando o crédito imobiliário como um dos motores mais estáveis da economia do estado no médio prazo.
Fontes: Movimento Econômico, “Mercado imobiliário do Nordeste avança 24,6% com força do Minha Casa, Minha Vida”, 25/08/2026.