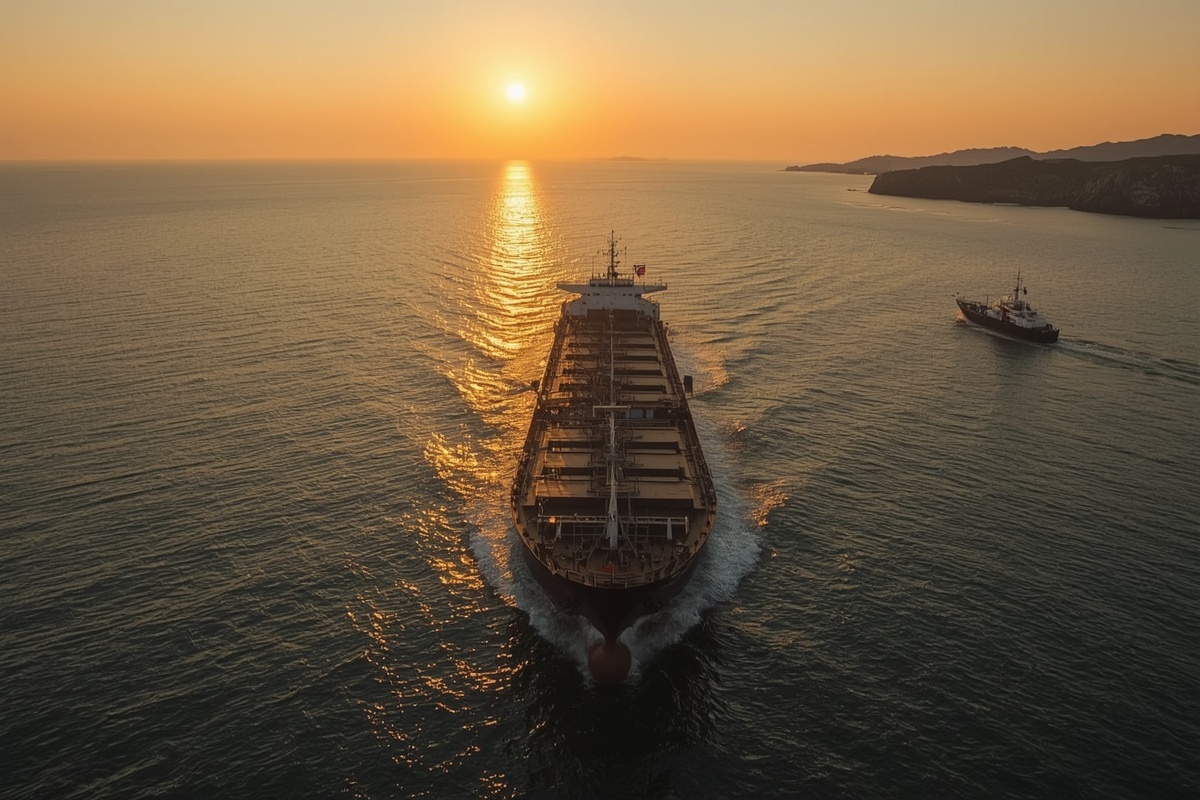
O preço do petróleo voltou a um patamar que não era visto desde 2023. O barril do tipo Brent, referência internacional, chegou a tocar US$ 97,04 em 2 de setembro e encerrou a sexta-feira, 4 de setembro, a US$ 96,28. A disparada é reação direta à escalada militar envolvendo Estados Unidos e Irã: dois petroleiros foram atingidos por minas ao atravessar o Estreito de Ormuz, passagem estreita entre o Golfo Pérsico e o Oceano Índico por onde escoa aproximadamente um quinto de todo o petróleo e o gás natural liquefeito consumidos no mundo.
A OPEP+ fica de fora do jogo
Neste domingo, 6 de setembro, os sete países do núcleo da OPEP+ — Arábia Saudita, Rússia, Iraque, Kuwait, Argélia, Cazaquistão e Omã — decidiram manter inalterada a política de produção para outubro. O grupo mais amplo, de 21 países, havia concluído em agosto a reversão gradual do corte de 1,65 milhão de barris por dia acertado em 2023, mas segue produzindo abaixo das metas por causa dos conflitos na região. “Atualmente, a Opep+ tem poder muito limitado sobre o mercado físico”, resumiu Jorge Leon, analista da consultoria Rystad Energy. Antes da crise em Ormuz, a expectativa de mercado era de um preço médio do Brent em torno de US$ 85 por barril em 2026 — patamar já superado pela cotação atual.
O que muda para a Petrobras
Petróleo mais caro tem dois efeitos opostos sobre a Petrobras. De um lado, melhora a receita da área de exploração e produção, o segmento mais rentável da companhia; as ações PETR4 subiram 4,11% em 1º de setembro, para R$ 46,87. De outro, amplia a defasagem entre os preços praticados nas refinarias brasileiras e a paridade internacional. No início de setembro, estimativas de consultorias apontavam diferença de cerca de 88% no diesel S10 (aproximadamente R$ 2,89 por litro abaixo do preço de importação) e de 58% na gasolina (cerca de R$ 1,48 por litro). Quanto maior a defasagem, maior a pressão para reajuste — e maior o custo político e fiscal de segurá-lo.
Por que a bomba não subiu (ainda)
Apesar da forte valorização do petróleo na primeira semana de setembro, os preços nos postos brasileiros surpreenderam: a gasolina ficou mais barata e o diesel permaneceu estável, segundo o acompanhamento da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP). O preço médio da gasolina estava em torno de R$ 6,53 por litro na última semana de agosto, dos quais cerca de R$ 1,78 correspondiam à parcela da Petrobras. A companhia reajustou em setembro o querosene de aviação em 13,9% (R$ 0,68 por litro), mas manteve gasolina e diesel. A sustentação dos preços depende da renovação da subvenção federal aos combustíveis e da evolução do conflito no Oriente Médio; se a medida perder validade sem substituto, o repasse ao consumidor volta ao radar.
Relação com a inflação e os juros
A gasolina tem peso de 5,22% no Índice Nacional de Preços ao Consumidor Amplo (IPCA), o indicador oficial de inflação. Pelas contas de mercado, um reajuste de 5% na gasolina adiciona cerca de 0,26 ponto percentual ao IPCA; de 10%, cerca de 0,52 ponto; de 15%, aproximadamente 0,78 ponto — sem contar o efeito em cadeia do diesel sobre fretes e alimentos. Isso interfere diretamente na trajetória da taxa Selic: o Comitê de Política Monetária (Copom) do Banco Central se reúne nesta semana, e uma pressão nova de combustíveis dificulta o início do ciclo de corte de juros que boa parte do mercado projeta para os próximos meses.
Relação com o Brasil
O Brasil é exportador líquido de petróleo bruto, mas importador de diesel e de outros derivados, o que torna o efeito do choque ambíguo: melhora a balança comercial e a arrecadação do setor, e ao mesmo tempo encarece o combustível que move o transporte de cargas e a agricultura. O câmbio é a terceira variável — um dólar mais firme amplifica a alta do barril medida em reais.
Relação com a Paraíba e Pernambuco
Para as duas economias, o canal mais direto é o diesel. O abastecimento de supermercados, o material de construção e a produção agrícola do Nordeste dependem fortemente do transporte rodoviário, e um reajuste do diesel se espalha rápido pelo custo do frete — um efeito que seria sentido no varejo e na construção civil de João Pessoa, Campina Grande, Recife e Caruaru. Pernambuco abriga a Refinaria Abreu e Lima (Rnest), em Suape, uma das maiores do país: mais processamento local ajuda a margem da operação, mas o preço de saída segue a política nacional da Petrobras, não uma lógica regional. O transporte público urbano de João Pessoa e do Recife, muito dependente de diesel, fica mais pressionado — com risco de reajuste de tarifa ou de aumento do subsídio municipal. E o turismo do Litoral, que depende de deslocamento rodoviário de visitantes de estados vizinhos, é sensível ao custo da viagem de carro. Boa parte desses efeitos é uma projeção que só se concretiza se o preço na bomba de fato subir — o que, por ora, a subvenção federal está evitando.
Perspectivas
O rumo do preço depende quase inteiramente de Ormuz. Se a tensão entre Estados Unidos e Irã arrefecer e a navegação normalizar, o Brent tende a recuar; se os ataques continuarem, o risco é de novos picos. No mercado interno, a combinação de subvenção federal e política de preços da Petrobras deve segurar o repasse no curto prazo, mas amplia a defasagem acumulada e o custo fiscal da medida. No médio prazo, quanto mais tempo o petróleo ficar perto de US$ 96, maior a chance de um ajuste na bomba — e de uma pressão adicional sobre a inflação e sobre o calendário de queda dos juros.
Fontes
Forbes Brasil, “Opep+ mantém inalterada política de produção de petróleo para outubro” (setembro/2026); BM&C News, “Petróleo a US$ 95 com Ormuz sob ataque: o que muda para a Petrobras, para a bomba e para a inflação”; CNN Brasil, sobre a primeira reunião da OPEP+ de 2026; Agência Nacional do Petróleo (ANP), boletim semanal de preços de combustíveis; Rystad Energy (declaração de Jorge Leon); cotações do Brent em 2 e 4 de setembro de 2026.